

Setiap perusahaan yang ingin mengoperasikan Pusat Logistik Berikat (PLB) di Indonesia wajib melampirkan dokumen pendayagunaan Sistem Informasi Persediaan Berbasis Komputer — atau yang lebih dikenal sebagai IT Inventory PLB — sejak tahap pengajuan izin ke Direktorat Jenderal Bea dan Cukai (DJBC). Tanpa sistem ini, permohonan izin praktis tidak akan pernah lolos verifikasi, karena IT Inventory PLB adalah tulang punggung pengawasan arus barang kepabeanan yang tidak bisa digantikan dengan pencatatan manual.
Secara sederhana, IT Inventory PLB adalah sistem pencatatan stok berbasis komputer yang mampu merekam, menelusuri, dan melaporkan setiap pergerakan barang di dalam Pusat Logistik Berikat secara real-time kepada otoritas kepabeanan. Sistem ini menjadi syarat mutlak yang diatur dalam Peraturan Menteri Keuangan Nomor 272/PMK.04/2015 tentang Pusat Logistik Berikat, dan diperkuat lewat aturan teknis Direktorat Jenderal Bea dan Cukai yang terus diperbarui, termasuk pembaruan tata laksana PLB lewat PER-19/BC/2025.
Key Takeaways
Sebelum membahas detailnya, berikut ringkasan poin penting yang perlu Anda pahami tentang IT Inventory PLB:
- IT Inventory PLB adalah syarat wajib, bukan pilihan — tanpa dokumen pendayagunaan sistem ini, izin PLB tidak akan terbit.
- Sistem harus mampu mencatat transaksi pemasukan, penimbunan, dan pengeluaran barang secara real-time dan dapat diaudit oleh Bea Cukai.
- Penerapan yang baik membutuhkan integrasi antara proses bisnis gudang, akuntansi, dan pelaporan kepabeanan — bukan sekadar software stok biasa.
- Pengusaha PLB yang menerapkan IT Inventory secara matang terbukti mempercepat proses audit tahunan dan menurunkan risiko pencabutan izin.
- Investasi pada IT Inventory sejalan dengan upaya pemerintah menekan biaya logistik nasional yang masih berada di kisaran 14 persen dari PDB.
Apa Itu IT Inventory PLB dan Mengapa Menjadi Syarat Wajib?
Definisi Pusat Logistik Berikat dan Payung Hukumnya
Pusat Logistik Berikat (PLB) adalah Tempat Penimbunan Berikat yang digunakan untuk menimbun barang asal luar daerah pabean dan/atau barang yang berasal dari tempat lain dalam daerah pabean, dengan fasilitas penangguhan bea masuk selama periode tertentu. Konsep ini pertama kali diperkenalkan lewat Paket Kebijakan Ekonomi Jilid II pada September 2015, kemudian dikukuhkan dalam Peraturan Pemerintah Nomor 85 Tahun 2015 sebagai perubahan atas PP Nomor 32 Tahun 2009 tentang Tempat Penimbunan Berikat.
Karena PLB memberi keringanan fiskal berupa penangguhan bea masuk dan pajak impor, pemerintah menuntut pengawasan yang sangat ketat atas setiap barang yang masuk dan keluar dari kawasan ini. Di sinilah IT Inventory PLB berperan sebagai jembatan kepercayaan antara pengusaha PLB dan Bea Cukai — sistem inilah yang menjamin fasilitas fiskal tidak disalahgunakan untuk menimbun barang ilegal, melakukan transaksi fiktif, atau menghindari kewajiban pajak.
Peran IT Inventory dalam Pengawasan Bea dan Cukai
Dalam praktiknya, Bea Cukai tidak selalu menempatkan petugas fisik secara permanen di setiap PLB. Sebagai gantinya, pengawasan banyak dilakukan melalui akses langsung ke data IT Inventory milik pengusaha PLB, yang memungkinkan otoritas memantau mutasi barang dari jarak jauh, menjadwalkan audit berbasis risiko, dan menelusuri jejak transaksi bila terjadi dugaan pelanggaran.
Pendekatan berbasis sistem ini sejalan dengan arah kebijakan Bea Cukai yang terus mendorong otomasi pelayanan dan pengawasan, seperti terlihat pada pembaruan tata laksana PLB lewat PER-19/BC/2025 yang memperkuat aspek transparansi dan akuntabilitas pengelolaan PLB. Bagi pengusaha PLB, ini berarti IT Inventory bukan lagi sekadar alat bantu administrasi, melainkan infrastruktur kepatuhan yang menentukan kelangsungan izin usaha mereka.
Siapa Saja yang Wajib Menerapkan IT Inventory PLB?
Jenis Pengusahaan PLB di Indonesia
Ketentuan mengenai Tata Laksana Pusat Logistik Berikat mengenal beberapa bentuk pengusahaan, mulai dari Penyelenggara PLB, Pengusaha PLB, hingga badan usaha yang berstatus Penyelenggara sekaligus Pengusaha PLB (PDPLB) dalam satu kawasan. Apa pun bentuknya, kewajiban memiliki IT Inventory tetap berlaku sama — baik untuk PLB skala industri besar seperti kawasan petrokimia dan bahan baku manufaktur, maupun PLB yang berfungsi sebagai pusat distribusi barang e-commerce dan ritel.
Perbedaannya hanya terletak pada kompleksitas data yang harus ditangani. PLB industri besar umumnya membutuhkan pelacakan batch produksi dan bahan baku yang rumit, sementara PLB e-commerce lebih menekankan pada volume transaksi harian yang tinggi dengan siklus keluar-masuk barang yang jauh lebih cepat. Keduanya tetap harus tunduk pada prinsip dasar yang sama: setiap pergerakan barang harus tercatat dan dapat ditelusuri kembali ke dokumen pabean yang menyertainya.
Sanksi Jika Tidak Memenuhi Syarat
Kegagalan menjaga kualitas IT Inventory setelah izin diterbitkan bukan tanpa konsekuensi. Direktorat Jenderal Bea dan Cukai secara berkala melakukan monitoring dan evaluasi terhadap penerima fasilitas PLB, dan hasil audit yang menunjukkan data persediaan tidak akurat atau tidak dapat ditelusuri dapat menjadi temuan serius.
Dalam kasus yang lebih berat, rekam jejak pelanggaran kepabeanan dan cukai — termasuk yang berasal dari lemahnya pengawasan berbasis sistem — menjadi salah satu dasar pertimbangan ketika Kepala Kantor Pabean merekomendasikan pencabutan izin PLB kepada Kepala Kantor Wilayah. Artinya, IT Inventory yang asal jadi bukan hanya berisiko saat pengajuan izin, tetapi juga mengancam kelangsungan usaha di kemudian hari.
Syarat dan Komponen IT Inventory yang Harus Dipenuhi
Dokumen Pendayagunaan Sistem Informasi yang Wajib Dilampirkan
Saat mengajukan izin PLB, pemohon harus melampirkan dokumen pendayagunaan Sistem Informasi Persediaan Berbasis Komputer dan sistem penelusuran barang (track and trace). Dokumen ini bukan sekadar brosur produk software, melainkan uraian teknis yang menjelaskan arsitektur sistem, alur data, titik kontrol, dan mekanisme pelaporan kepada Bea Cukai.
Pengalaman Pilarmedia Indonesia mendampingi puluhan perusahaan logistik — termasuk proyek pengembangan Depo Management System untuk depo kontainer — menunjukkan bahwa dokumen ini paling sering ditolak bukan karena sistemnya tidak ada, melainkan karena dokumentasinya tidak menjelaskan secara spesifik bagaimana sistem tersebut mengawasi pergerakan barang berbasis dokumen pabean seperti BC 1.6 dan BC 3.3.
Fitur Minimum yang Harus Dimiliki Sistem
Secara teknis, IT Inventory PLB yang diakui Bea Cukai harus memiliki beberapa fitur inti agar lolos penilaian kelayakan saat pemaparan proses bisnis. Fitur-fitur ini memastikan setiap transaksi barang tercatat dengan jejak audit yang jelas dan dapat ditelusuri kapan saja, bahkan untuk transaksi yang terjadi bertahun-tahun sebelumnya.
- Pencatatan stok real-time berbasis dokumen pabean (nomor BC 1.6, BC 2.3, BC 3.3, dan dokumen terkait lainnya).
- Penomoran lot/batch dan penandaan lokasi penimbunan di dalam gudang berikat.
- Laporan mutasi barang yang bisa diekspor sewaktu-waktu untuk kebutuhan audit Bea Cukai.
- Jejak audit (audit trail) yang mencatat siapa, kapan, dan perubahan apa yang dilakukan pada data persediaan.
- Kemampuan integrasi atau pelaporan berkala ke sistem kepabeanan, baik secara manual terjadwal maupun melalui pertukaran data elektronik.
Sistem yang hanya mencatat stok tanpa kaitan ke dokumen pabean biasanya akan dipertanyakan saat pemaparan proses bisnis di hadapan pejabat Bea dan Cukai, karena esensi IT Inventory PLB adalah menyatukan data logistik dan data kepabeanan dalam satu kesatuan yang dapat diverifikasi sewaktu-waktu.
Cara Menerapkan IT Inventory PLB Langkah demi Langkah
Tahap Pemetaan Proses Bisnis dan Pemilihan Sistem
Langkah pertama yang sering diabaikan adalah memetakan proses bisnis gudang berikat secara menyeluruh sebelum memilih atau membangun sistem. Banyak perusahaan tergesa-gesa membeli software generik, padahal kebutuhan PLB jauh lebih spesifik dibanding gudang non-berikat biasa, terutama pada sisi pelacakan dokumen pabean dan masa penimbunan barang.
Pada tahap ini, tim internal perlu mendokumentasikan seluruh titik masuk dan keluar barang, mengidentifikasi dokumen pabean yang menyertainya, serta menentukan kebutuhan pelaporan apa saja yang akan diminta Bea Cukai saat audit. Pemetaan yang matang akan sangat memudahkan proses konfigurasi sistem pada tahap berikutnya, dan mengurangi kemungkinan revisi besar di tengah jalan.
- Inventarisasi seluruh jenis transaksi barang (pemasukan, pengeluaran, pemindahan antar-PLB, pemusnahan).
- Petakan dokumen pabean yang menyertai setiap jenis transaksi tersebut.
- Tentukan kebutuhan pelaporan internal dan eksternal, baik ke Bea Cukai, manajemen, maupun auditor eksternal.
Tahap Integrasi, Uji Coba, dan Pelaporan ke Bea Cukai
Setelah sistem dipilih atau dikembangkan, tahap berikutnya adalah integrasi dengan proses operasional harian, mulai dari penerimaan barang di gate, penimbunan di rak atau blok tertentu, hingga proses pengeluaran barang. Integrasi ini idealnya juga menyentuh sistem akuntansi agar nilai persediaan yang dilaporkan konsisten antar-departemen, bukan hanya konsisten di dalam gudang saja.
Sebelum izin resmi diterbitkan, pengusaha PLB umumnya harus melakukan presentasi proses bisnis di hadapan pejabat Bea dan Cukai, yang hasilnya dituangkan dalam Berita Acara Pemaparan Proses Bisnis. Uji coba sistem sebaiknya dilakukan jauh sebelum sesi ini, lengkap dengan skenario simulasi transaksi nyata, agar tim dapat menjawab pertanyaan teknis dengan percaya diri saat presentasi berlangsung.
- Lakukan simulasi transaksi end-to-end dengan data uji yang merepresentasikan kondisi riil gudang.
- Uji kemampuan sistem menghasilkan laporan mutasi barang dalam format yang mudah diverifikasi.
- Siapkan dokumentasi teknis dan SOP operasional sebagai lampiran saat presentasi ke Bea Cukai.
Manfaat IT Inventory bagi Operasional Pusat Logistik Berikat
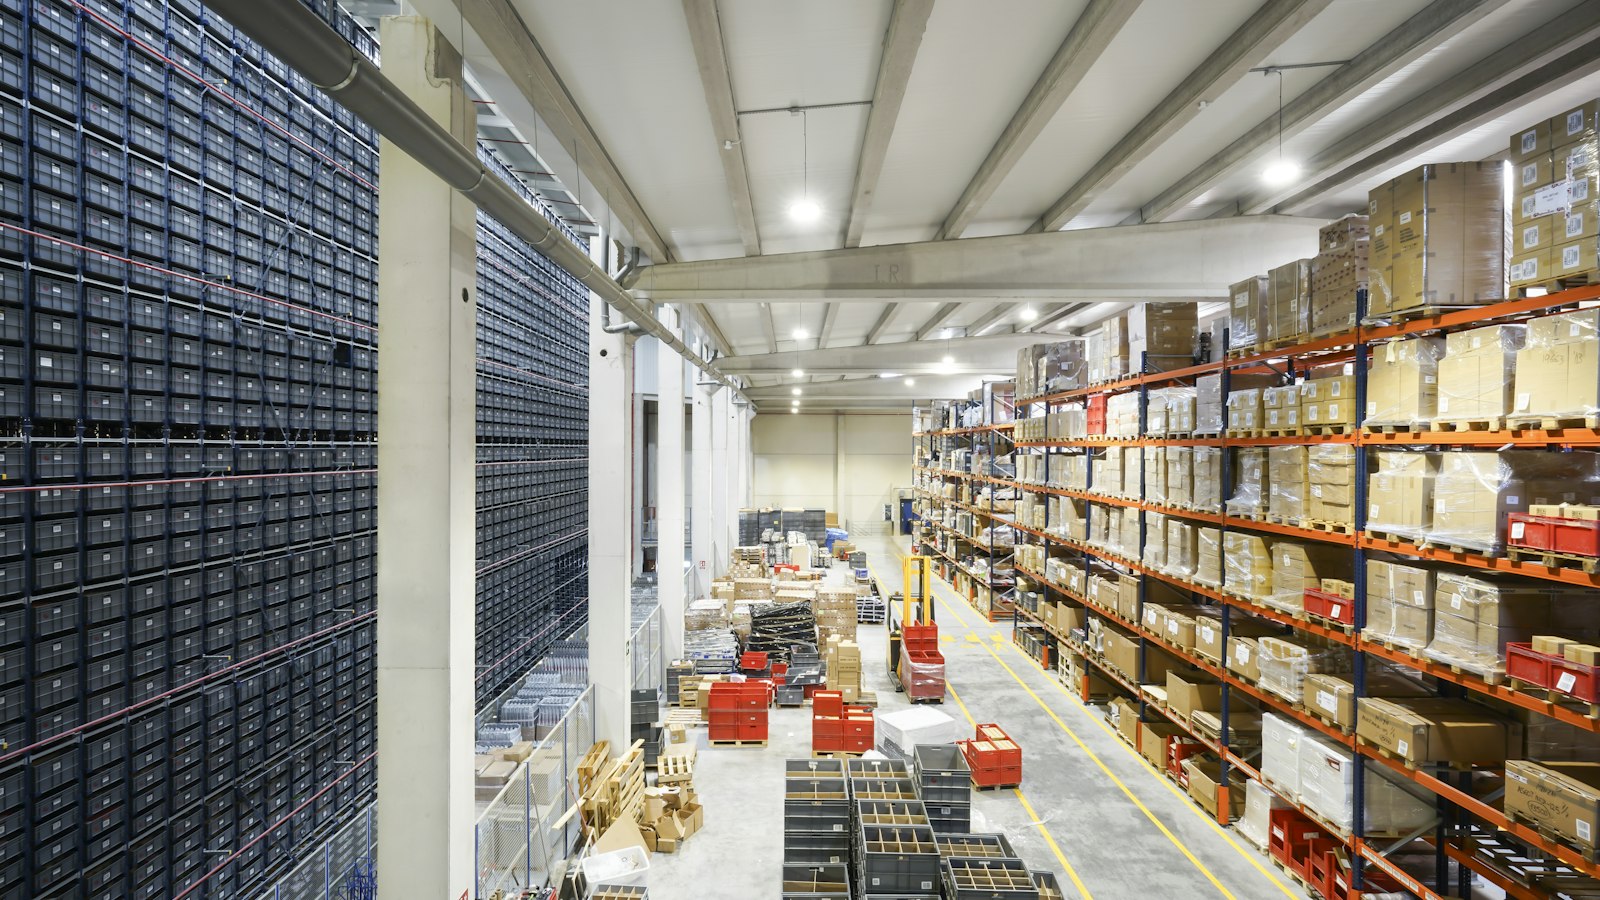
Di luar fungsinya sebagai syarat perizinan, IT Inventory PLB yang diterapkan dengan baik memberi manfaat operasional yang nyata. Perusahaan dapat memangkas waktu pencarian barang, mengurangi selisih stok, dan mempercepat proses audit tahunan yang biasanya menyita banyak waktu manajemen dan tim keuangan.
Manfaat ini semakin terasa ketika dibandingkan dengan pencatatan manual yang masih mengandalkan buku fisik atau spreadsheet terpisah antar-divisi. Tabel berikut merangkum perbedaan utama antara kedua pendekatan tersebut dari beberapa aspek yang paling sering jadi perhatian saat audit.
| Aspek | Pencatatan Manual / Spreadsheet | IT Inventory PLB Terintegrasi |
|---|---|---|
| Kecepatan pelacakan barang | Lambat, bergantung pencarian manual | Real-time, berbasis nomor lot dan lokasi |
| Kaitan ke dokumen pabean | Terpisah, rawan tidak sinkron | Terintegrasi langsung dengan BC 1.6 / BC 3.3 |
| Kesiapan audit Bea Cukai | Butuh waktu rekonsiliasi berhari-hari | Laporan dapat diekspor dalam hitungan menit |
| Risiko selisih stok | Tinggi, rawan human error | Rendah, didukung audit trail otomatis |
| Dampak terhadap izin usaha | Berpotensi jadi temuan saat audit | Mendukung kepatuhan dan kelangsungan izin |
“Tanpa IT Inventory yang benar-benar terintegrasi dengan dokumen pabean, proses verifikasi arus barang di PLB hampir mustahil diselesaikan tepat waktu — dan keterlambatan semacam itu bisa berujung pada temuan audit, bahkan penangguhan izin operasional.” — Tim konsultan logistik Pilarmedia Indonesia, berdasarkan pengalaman mendampingi puluhan implementasi sistem logistik berbasis kepabeanan.
Biaya dan Pertimbangan ROI Penerapan IT Inventory
Pertanyaan yang sering muncul dari pengusaha PLB adalah seberapa besar investasi yang dibutuhkan untuk membangun IT Inventory yang memenuhi syarat. Jawabannya sangat bervariasi, mulai dari penyesuaian modul tambahan pada sistem Warehouse Management System (WMS) yang sudah ada, hingga pengembangan sistem khusus dari nol jika proses bisnis perusahaan terlalu unik untuk dipenuhi solusi generik.
Namun, perhitungan ROI (Return on Investment) sebaiknya tidak hanya melihat biaya lisensi atau pengembangan software. Biaya tersembunyi dari kegagalan memenuhi syarat — mulai dari proses pengajuan izin yang berulang kali ditolak, denda administratif, hingga risiko pencabutan izin — jauh lebih besar dibandingkan investasi awal pada sistem yang benar sejak awal. Perusahaan yang memperhitungkan ini biasanya lebih berani mengalokasikan anggaran yang realistis untuk IT Inventory ketimbang mencari jalan pintas dengan sistem seadanya.
Tantangan Implementasi dan Pengalaman di Lapangan
Salah satu tantangan terbesar dalam menerapkan IT Inventory PLB bukan pada aspek teknologinya, melainkan pada kesiapan proses bisnis dan sumber daya manusia. Banyak perusahaan logistik di Indonesia masih menjalankan operasional gudang secara semi-manual, sehingga membutuhkan waktu adaptasi yang tidak sebentar sebelum data benar-benar akurat dan dapat diandalkan untuk pelaporan ke Bea Cukai.
Pengalaman ini sejalan dengan apa yang terjadi pada implementasi Depo Management System untuk depo kontainer, di mana tahap tersulit justru bukan instalasi software, melainkan menyamakan definisi data antar-divisi operasional, keuangan, dan kepatuhan. Pelajaran serupa juga terlihat pada transformasi digital di sektor pelabuhan melalui digitalisasi pelabuhan Indonesia lewat National Logistics Ecosystem (NLE), yang terbukti mampu memangkas biaya logistik hingga 17 persen dan waktu layanan hingga 73 persen berkat integrasi data antar-instansi.
Fakta ini relevan dengan tantangan yang lebih besar di tingkat nasional: biaya logistik Indonesia masih berkisar di angka 14,29 persen terhadap Produk Domestik Bruto, jauh di atas rata-rata negara maju yang berada di kisaran 8 hingga 10 persen. Pemerintah menargetkan penurunan bertahap menjadi 12,5 persen pada 2029 dan 8 persen pada 2045 lewat pembaruan regulasi tata laksana PLB — dan digitalisasi di level operasional seperti IT Inventory PLB adalah salah satu kontributor nyata di baliknya, bukan sekadar wacana kebijakan makro semata.
Untuk referensi teknologi pendukung yang lebih luas, perusahaan juga dapat mempelajari pendekatan Warehouse Management System (WMS) dari SOLOG yang dirancang khusus untuk kebutuhan perusahaan pergudangan dan logistik di Indonesia, termasuk yang beroperasi di kawasan berikat dengan kebutuhan pelaporan kepabeanan yang kompleks.
Kesimpulan
IT Inventory PLB bukan sekadar persyaratan administratif yang bisa dipenuhi seadanya. Sistem ini adalah fondasi kepercayaan antara pengusaha Pusat Logistik Berikat dan Direktorat Jenderal Bea dan Cukai, sekaligus alat operasional yang nyata manfaatnya untuk efisiensi gudang dan kesiapan audit sepanjang masa berlaku izin.
Perusahaan yang ingin mengajukan atau memperpanjang izin PLB sebaiknya tidak menunggu hingga proses pengajuan berjalan untuk mulai memikirkan IT Inventory. Memetakan proses bisnis sejak awal, memilih sistem yang benar-benar terintegrasi dengan dokumen pabean, dan menguji coba secara menyeluruh sebelum presentasi ke Bea Cukai akan jauh lebih hemat waktu dan risiko dibandingkan memperbaikinya setelah izin bermasalah.
FAQ
Apakah IT Inventory PLB wajib untuk semua jenis Pusat Logistik Berikat?
Ya. Setiap bentuk PLB, baik yang dikelola industri besar maupun yang berfungsi sebagai distribution center e-commerce, wajib memiliki sistem pencatatan persediaan berbasis komputer sebagai syarat penerbitan maupun perpanjangan izin.
Apakah software akuntansi atau ERP umum sudah cukup memenuhi syarat IT Inventory PLB?
Belum cukup jika sistem tersebut tidak mampu mengaitkan transaksi persediaan dengan dokumen pabean seperti BC 1.6 dan BC 3.3, serta tidak menyediakan jejak audit yang dapat diverifikasi Bea Cukai sewaktu-waktu.
Berapa lama proses implementasi IT Inventory PLB hingga siap untuk presentasi ke Bea Cukai?
Bergantung pada kompleksitas operasional, namun pengalaman di lapangan menunjukkan proses pemetaan hingga uji coba sistem umumnya membutuhkan waktu beberapa bulan agar data benar-benar akurat sebelum dipresentasikan.
Apa risiko jika IT Inventory PLB tidak berjalan dengan baik setelah izin diterbitkan?
Bea Cukai dapat menemukan ketidaksesuaian data saat audit atau monitoring dan evaluasi berkala, yang berpotensi menjadi catatan pelanggaran dan, dalam kasus serius, menjadi salah satu dasar pencabutan izin PLB.
Apakah sistem IT Inventory PLB bisa dikembangkan secara custom sesuai kebutuhan perusahaan?
Bisa, dan pada banyak kasus justru lebih disarankan, karena proses bisnis setiap PLB berbeda-beda tergantung jenis komoditas, pola distribusi, dan kompleksitas dokumen pabean yang ditangani.
Apakah IT Inventory PLB harus terhubung langsung secara elektronik ke sistem Bea Cukai?
Tidak selalu harus berupa integrasi elektronik penuh. Yang paling penting adalah sistem mampu menghasilkan laporan yang akurat dan dapat diverifikasi kapan saja diminta, meski sebagian proses pelaporan masih dilakukan secara terjadwal.

